.)
La legge finanziaria 2026 ha portato ad un revisione delle aliquote IRPEF (Imposta Reddito Persone Fisiche). In specifico la norma cita all’articolo 11, comma 1, lettera b), del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, “le parole 35 per cento sono sostituite dalle seguenti: 33 per cento”. Di fatto si ha una riduzione degli scaglioni a sole 3 fasce con le seguenti aliquote. 23% per redditi fino a 28.000€ annui lordi. 33% per redditi dai 28.000 ai 50.000 euro annui. Infine, 43% per redditi oltre i 50.000€. Viene rappresentato in dettaglio nella tabella sottostante.

Per i lavoratori dipendenti gli effetti della misura di vedono già nella busta paga di gennaio 2026. I datori di lavoro, agendo come sostituti di imposta, applicheranno i conguagli ai lavoratori. C’è da tenere presente che tutti pagamenti stipendiali relativi all’anno fiscale 2025, anche se pagati per cassa nel 2026, andranno con il vecchio sistema di aliquote. Quindi al 35% per le fasce di reddito da 28.000€ a 50.000€.
Legge finanziaria 2026 / Aliquote IRPEF: il risparmio per i lavoratori
La Voce ha calcolato per i lettori su singole fasce di reddito a partire da 28.000€ a 50.000€ la simulazione del risparmio reale per singola fascia. I dettagli nella tabella sottostante:
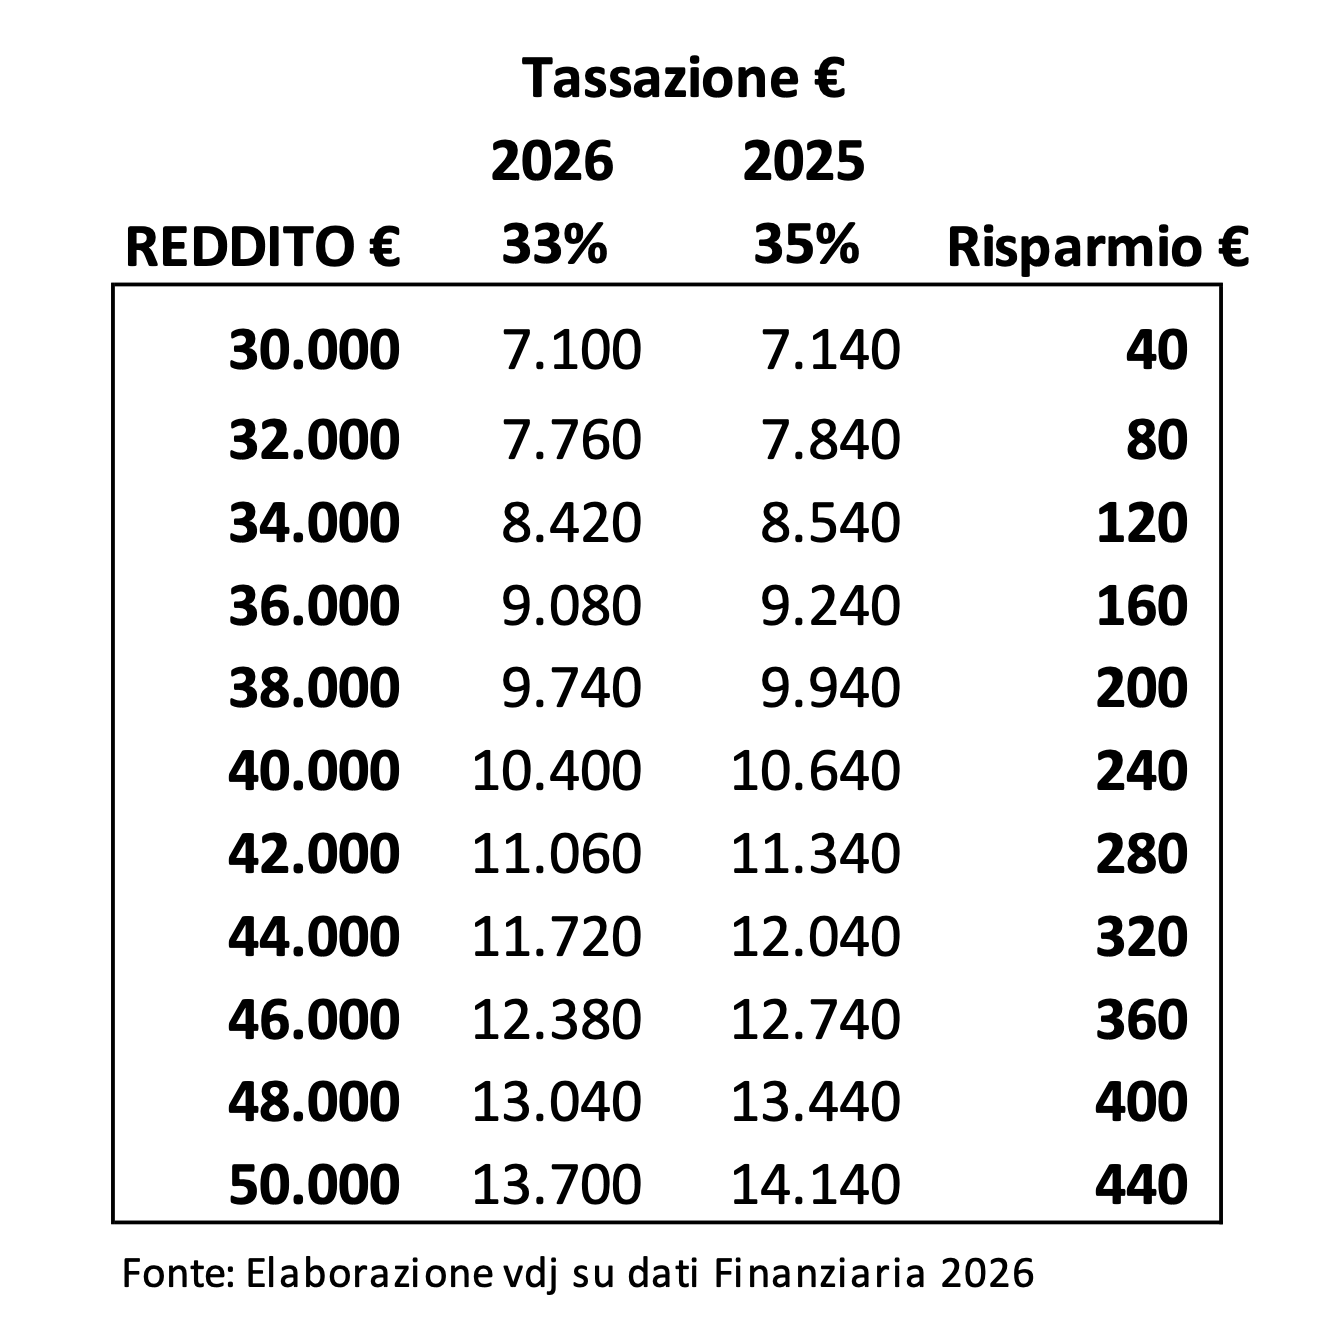
Come si vede il risparmio oscilla fra i 40€ e i 440 euro l’anno, rispettivamente per un percettore di reddito di 30.000€ lordi l’anno il risparmio è di 40€. Si va via via a salire con 240€ per un percettore di reddito para 40.000€ fino a 440€ per un percettore di reddito di 50.000€. Da notare che gli importi sono già comprensivi dei contributi previdenziali del 9,19% a carico del lavoratore e delle detrazioni spettanti.
Legge finanziaria 2026 / Aliquote IRPEF: redditi sotto i 28.000€ annui
Ma cosa avviene per quei contribuenti che presentano redditi sotto la soglia dei 28.000€ annui? Di fatto nulla cambia per questa tipologia di cittadini. Mentre qualche effetto positivo viene esteso in percentuale anche ai contribuenti con reddito superiore ai 50.000 fino a 200.000€. Questo in quanto più aumenta la base imponibile di reddito, più si riduce l’effetto percentuale del vantaggio, fino ad azzerarsi totalmente per i redditi sopra i 200.000€. Infatti nell’articolo 16-ter del TUIR (Testo Unico Imposte sui Redditi) cita al comma 5 bis. “Per i contribuenti titolari di un reddito complessivo superiore a 200.000 euro l’ammontare della detrazione dall’imposta lorda spettante in relazione ai seguenti oneri, determinato tenendo conto di quanto previsto dai commi precedenti e dall’articolo 15, comma 3-bis, è diminuito di un importo pari a 440 euro”, di fatto sterilizzando la misura per i redditi elevati.
La riduzione di 440€ si applica alla somma delle detrazioni previste al 19% dal Testo unico delle imposte sui redditi. In particolar modo alle spese veterinarie, spese funerarie, spese scolastiche ed universitarie, premi assicurativi sulle polizza vita e infortuni. Ma anche spese per attività sportive dei figli, canoni di affitto per studenti fuori sede, erogazione liberale ai partiti politici (detraibile al 26%).
Mentre la riduzione non si applica alle spese sanitarie, agli interessi sui mutui per abitazione principale, per le ristrutturazione edilizie. Così come per il bonus mobili ed elettrodomestici, per ecobonus e sisma bonus.
Introduzione dei tetti massimi ad alcune detrazioni
Legge finanziaria 2026 / Aliquote IRPEF su redditi medi e alti
Da gennaio 2026 entrano in vigore dei meccanismi di cap (di livello massimo) che è possibile richiedere con le detrazioni. In particolare per i redditi elevati, si assisterà rispettivamente per i redditi maggiori di 75.000€ anni al limite massimo della spesa detraibile per i figli a carico. Ciò in base al reddito e al numero dei figli potrà oscillare fra 7.000€ e i 14.000€. Mentre per i redditi maggiori di 120.000€ si assisterà ad una riduzione proporzionale delle detrazioni art 15. TUIR, tranne che per spese sanitarie e interessi su rate di mutui. E sopra i 200.000€ si assisterà alla riduzione del vantaggio generato dei 440€ con l’avvenuta sterilizzazione della misura per i percettori dei redditi di tale importo o superiore.
Il vantaggio totale per i contribuenti potrebbe essere ridotto. Il legislatore ha dato autonomia alle Regioni e ai Comuni rispettivamente per il calcolo delle addizionali regionali e comunali. Hanno la possibilità di calcolarle ancora con il vecchio metodo dei quattro scaglioni Irpef (fino a 15.000€ fino a 28.000€ fino a 50.000 e oltre i 50.000€).

Ricordiamo ai lettori che in sede di dichiarazioni dei redditi 730/2027 (per i dipendenti e pensionati) e redditi Persone Fisiche 2027 (per tutte le altre tipologie di contribuenti) bisognerà verificare la corretta applicazione della nuova aliquota del 33% se spettante. Per agevolare il controllo, la Voce ha predisposto la tabella in basso con le tre nuove fasce di aliquote. Si mostra per singola tipologia di reddito la relativa tassazione in euro e la tassazione in percentuale per i redditi a partire dai 20.000€ fino ai 100.000€.
Gianfranco Castro
